Equiparação hospitalar para clínicas médicas: como reduzir o IRPJ e a CSLL
Introdução
A alta carga tributária brasileira — atualmente em 34,5% do PIB — não é um número frio: ela se reflete no dia a dia dos negócios. Pequenas e médias clínicas médicas, independentemente da nobreza do ramo, não são exceção. Grande parte dessas empresas é tributada no regime do lucro presumido, no qual as alíquotas do IRPJ (Imposto de Renda da Pessoa Jurídica) e a CSLL (Contribuição Social sobre Lucro Líquido) são aplicadas sobre uma base de cálculo presumida de 32% do faturamento bruto.
A adequada classificação de uma parte desses serviços para serviços hospitalares pode reduzir essa base para uma presunção de 8% (IRPJ) e 12% (CSLL). Essa adequação, chamada de “tese da equiparação hospitalar”, foi consagrada pelo Superior Tribunal de Justiça no Tema 217 e reconhecida pela própria Fazenda Nacional (Parecer SEI n. 7.689/2021).
O que é a equiparação hospitalar?
A Lei n. 9.249, de 1995, estabelece que a tributação de serviços hospitalares pelo regime do lucro presumido será feita utilizando uma presunção menor do que a presunção usual. O entendimento do STJ é de que a expressão “serviço hospitalar” deve ser entendida pela natureza da atividade e não pela estrutura física do estabelecimento. Basta, então, que uma clínica médica preste serviços de saúde de complexidade tipicamente hospitalar para tanto.
Quem pode se beneficiar?
A clínica médica que deseje se adequar a essa tese deverá:
- Ser optante pelo regime do Lucro Presumido.
- Estar organizada como sociedade empresária.
- Prestar serviços de natureza hospitalar. Consultas médicas simples ficam de fora. Cirurgias, exames de imagem complexos, procedimentos invasivos etc.
- Atender às normas da ANVISA (especialmente RDC n. 50/2002) e possuir alvará de funcionamento válido.
O principal aspecto de atenção é a natureza dos serviços. O STJ possui uma interpretação ampla e a Receita Federal possui uma interpretação mais restritiva. Um advogado pode orientar exatamente o enquadramento do serviço prestado em uma clínica específica, porém alguns procedimentos são pacificamente considerados hospitalares:
- Cirurgias em geral, inclusive plásticas e reparadoras
- Ressonâncias magnéticas, tomografia, ultrassonografia avançada
- Endoscopia, colonoscopia, cateterismo, hemodiálise, tratamento oncológico
- Biópsias de lesões, crioterapia, cauterizações etc.
Além desses, há centenas de procedimentos que ficam em uma zona de incerteza, menos favorável administrativamente e mais favorável judicialmente.
O impacto financeiro
Vamos supor uma clínica de médio porte, com faturamento mensal de R$ 200.000,00 (duzentos mil reais) e um percentual desse faturamento enquadrável como serviço hospitalar na casa de 40%. São, aqui, estimativas conservadoras.
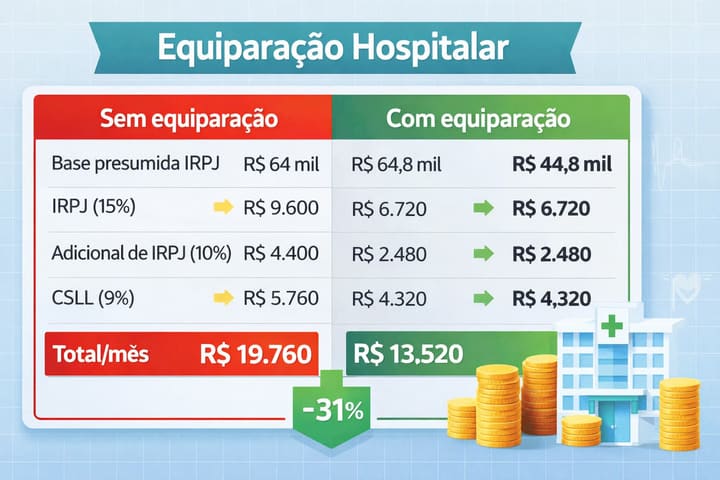
A aplicação da equiparação hospitalar gera uma economia mensal de mais de 31% nesses dois tributos (IRPJ e CSLL). Há, ainda, a possibilidade de recuperação dos últimos 60 meses, o que representa, no nosso exemplo, mantidos todos os fatores iguais, um crédito de mais de R$ 374 mil reais.
Como proceder com a adequação?
A adequação da base de cálculo pode ser realizada pela via administrativa, em casos não controversos, ou pela via judicial, em casos controversos. Naquela, basta a retificação de documentos fiscais, enquanto nesta pode ser tanto por mandado de segurança ou por ação ordinária. O entendimento dos tribunais é pacífico e, como já citado, a própria Procuradoria-Geral da Fazenda Nacional já a reconheceu
E é seguro?
A equiparação hospitalar é uma estratégia segura e consolidada e pode ser uma virada na segurança financeira da clínica médica.
Converse com um advogado para avaliar em que medida a sua clínica se enquadra nos requisitos e qual o valor que pode ser recuperado.